

Prognóza cen nemovitostí v ČR pro rok 2027: Co čeká trh?
 lis, 6 2026
Představa, že ceny bytů jednou spadnou natolik, aby si je běžná domácnost mohla dovolit bez dluhu na třicet let, se pomalu rozplývá. Místo toho se připravujeme na scénář, který zní méně dramaticky, ale pro kupující stejně bolestivě: ceny nepoklesnou, jen porostou pomaleji. Pokud plánujete koupi nebo prodej nemovitosti v příštím roce, tedy v roce 2027, musíte počítat s tím, že trh se stabilizuje, ale rozhodně nezlevní. Analytické modely z dílen České národní banky i komerčních bank shodně ukazují na růstový trend, který se bude pohybovat v pásmu několika procent ročně. To není žádná revoluce, ale spíše setrvačnost silných fundamentálních faktorů, které nelze jednoduše vypnout.
Co říkají čísla o budoucnosti?
Zapomeňte na emoce a podívejme se na tvrdá data. Česká národní banka ve své poslední zprávě o finanční stabilitě naznačuje, že úhrnný index cen nemovitostí by mohl v příštím roce vzrůst o 6,3 %. To je číslo, které zní jako varování i ujištění zároveň. Varuje před přehřátým trhem, ale uklidňuje ty, kteří čekají na krach. Komerční banka jde ještě o kus dál a její interní odhady hovoří o růstu až 8,3 %. Proč takový rozdíl? Banky sledují poptávku po hypotékách mnohem citlivěji než statistické úřady. Když klesnou sazby, lidé začnou okamžitě nakupovat, což tlačí ceny nahoru, často rychleji, než dokáže nabídnout developeri nové projekty.
Historie nám říká něco podobného. Za posledních dvacet let rostly ceny nemovitostí v Česku průměrně o 7,34 % ročně. Byt, který jste koupili za dva miliony korun před dvěma desetiletími, má dnes hodnotu přes osm milionů. I když tento historický průměr zahrnuje extrémní boom z let 2015-2021, základní tendence trhu zůstává jasná: nemovitosti jsou dlouhodobě defenzivním aktivem, které chrání majetek před inflací. Očekávat plošný pokles cen je proto racionálně riskantní strategie.
Proč ceny nepoklesnou? Nedostatek je klíčový
Hlavním motorem cen není jen spekulace, ale banální matematika nabídky a poptávky. V Praze a Brně chybí desítky tisíc bytů. Tento deficit není možné vyřešit ze dne na den. Povolovací procesy jsou zdrcující pomalé, stavební pozemky v atraktivních lokalitách jsou vyčerpané a stavební náklady neklesají. Naopak, energetická náročnost budov a požadavky na moderní technologie tlačí cenu nových projektů nahoru. Developeri nemají důvod prodávat levněji, pokud mají frontu zájemců, kteří jsou ochotni zaplatit prémii za kvalitu a polohu.
Druhým pilířem jsou úrokové sazby. Po období vysokých sazeb, které trh v letech 2022-2023 zmrazilo, dochází k jejich postupnému snižování. Inflace se stabilizuje u cíle ČNB (2-3 %), což vytváří prostor pro levnější financování. Každé procento snížení hypoteční sazby znamená, že si člověk s stejným příjmem může dovolit o několik set tisíc vyšší úvěr. Tato dodatečná kupní síla se okamžitě promítne do vyšších nabídkových cen, protože prodejci vědí, že kupující mají větší rozpočet.
Regionální rozdíly: Praha proti zbytku republiky
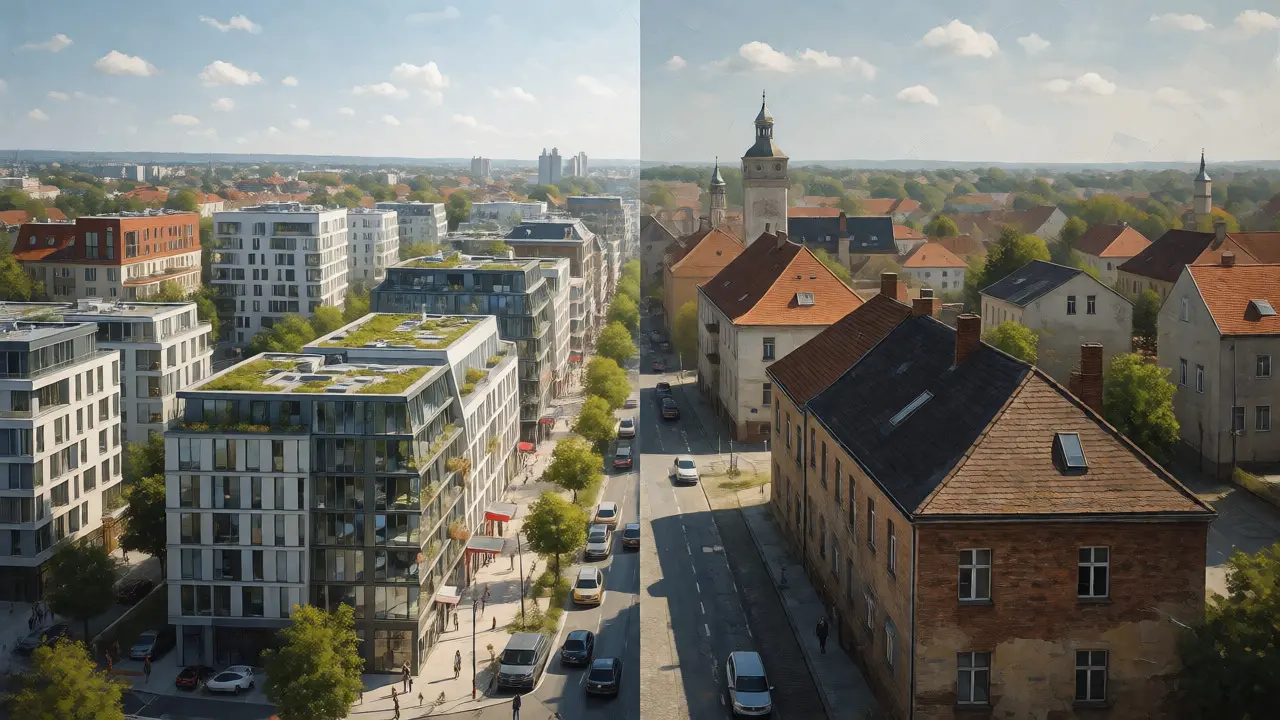
Není spravedlivé mluvit o "cenách nemovitostí" jako o jednotném celku. Realita je drasticky rozdělená. Zatímco v metropolích roste cena za metr čtvereční dvojcifernými čísly, v menších městech a na venkově může trh stagnovat nebo mírně klesat. Data z portálů jako Hyponamiru ukazují, že v únoru 2026 rostly ceny bytů ve 9 z 13 krajských měst. To znamená, že v některých regionech už dynamika vyhasla.
| Typ lokality | Očekávaný meziroční růst | Klíčové faktory |
|---|---|---|
| Praha a Brno | 6-8 % | Extrémní nedostatek nabídky, silná poptávka investorů, demografický příliv obyvatel. |
| Krajská města (Plzeň, Hradec Králové) | 4-6 % | Rozvíjející se pracovní příležitosti, dostupnější ceny než v metropolích. |
| Menší města a venkov | 0-3 % | Vylidňování, nižší poptávka, starší bytový fond, horší dostupnost služeb. |
Tento rozpor vytváří specifickou situaci pro investory. Koupit panelový byt v malém městě za účelem zhodnocení může být v příštích pěti letech ztrátové obchodní rozhodnutí, pokud tam není garantovaná poptávka po nájmu. Naopak kvalitní nemovitost v Praze nebo Brně stále nabízí šanci na solidní kapitálový zisk, byť menší než v minulosti.
Dostupnost bydlení: Boj s časem a mzdami
I když ceny porostou "jen" o 6 %, problém zůstává v tom, jak rychle rostou mzdy. Podle dat Českého statistického úřadu rostou realizované ceny bytů již šest kvartálů v řadě rychleji než příjmy domácností. To vede k absurdní situaci, kdy běžná česká rodina musí spořit celý svůj hrubý plat po dobu 13-14 let, aby naspořila na vlastní byt. Tento ukazatel dostupnosti bydlení se v příštím roce pravděpodobně nezlepší, ale ani výrazně nezhorší. Zůstane na kritické hranici, která nutí lidi brát si vyšší hypotéky s delší splatností nebo hledat kompromisy v lokalitě a velikosti bytu.
Pro mladé generace to znamená jednu zásadní změnu myšlení: vlastnictví nemovitosti přestává být automatickým standardem. Stává se luxusním statusem nebo výsledkem dlouhodobého plánování. Nájemní bydlení, které bylo dříve vnímáno jako přechodné řešení, se stává dlouhodobou alternativou pro část populace, zejména v těch nejdražších pražských čtvrtích, kde cena za metr čtvereční přesahuje 120 000 Kč.
Rizika, která mohou zkazit scénář
Žádná prognóza není vodotěsná. Existují rizikové faktory, které mohou obrátit trend z růstu na stagnaci nebo mírný pokles. Největším strašákem je ekonomická recese. Pokud by došlo k prudkému zpomalení ekonomiky EU a následně ČR, firmy by začaly propouštět, banky by zpřísnily přístup k úvěrům a poptávka by vyschla. V takovém případě by prodejci byli nuceni ustoupit z cen, aby nemovitosti prodali.
Dalším rizikem je geopolitická nestabilita nebo neočekávaný skok v cenách energií, který by opět rozpálil inflaci a donutil ČNB znovu zvýšit sazby. Historie ukazuje, že trh reaguje na šoky velmi citlivě. Nicméně, většina analytiků považuje tento scénář za méně pravděpodobný než pokračující mírný růst. Trh má silné podklady v podobě strukturálního nedostatku bytů, který nezmizí ani při hospodářském otřesu.
Praktická doporučení pro kupující a investory
Co z toho vyplývá pro vás? Pokud uvažujete o koupi, nečekejte na "správný moment", který možná nikdy nepřijde. Čekání na pokles cen může stát více peněz než aktuální nákup, protože vám unikne možnost fixovat sazbu hypotéky, která může být stále relativně příznivá vzhledem k budoucímu růstu cen nemovitostí.
- Sledujte nabídkové ceny, ne jen realizované: Rozdíl mezi tím, co lidé chtějí, a co skutečně zaplatí, se zmenšuje. Pokud vidíte dlouho inzerovanou nemovitost, je to signál, že cena je nadhodnocená. Buďte připraveni vyjednávat.
- Dbejte na energetickou třídu: S blížícími se evropskými regulacemi budou nemovitosti s nízkou energetickou náročností získávat prémii. Staré paneláky bez rekonstrukce mohou ztratit na atraktivitě pro investory.
- Lokalita je vše: V dobách pomalejšího růstu se diferenciace prohlubuje. Byt u stanice metra nebo tramvaje bude vždy cennější než ten v dojezdové vzdálenosti, kterou nikdo nechce překonávat autem.
- Finanční rezerva: Počítejte s tím, že náklady na pořízení (daň z nabytí právního jednání, notářské poplatky, provize) jsou významné. Nemáte-li rezervu alespoň 10-15 % ceny nemovitosti navíc, můžete mít problém s likviditou v případě neočekávaných oprav.
Frequently Asked Questions
Klesnou ceny nemovitostí v roce 2027?
Většina odborných institucí, včetně České národní banky a velkých bank, očekává spíše další mírný růst cen (v rozmezí 4-8 %) než jejich pokles. Důvodem je strukturní nedostatek bytů, zejména ve velkých městech, a postupné snižování hypotečních sazeb, které podporuje poptávku. Pokles je možný pouze v případě hluboké ekonomické recese nebo neočekávaného skoku úrokových sazeb.
Jaký bude dopad úrokových sazeb na ceny bytů?
Snižování úrokových sazeb centrální banky přímo zvyšuje dostupnost hypoték. To umožňuje kupujícím financovat dražší nemovitosti, což tlakem na poptávku tlačí ceny nahoru. Jakmile se sazby stabilizují na nižší úrovni, efekt na ceny může být méně dynamický, ale stále pozitivní.
Je lepší teď kupovat, nebo čekat na pokles cen?
Čekání na výrazný pokles cen je riskantní strategie. Pokud ceny nepoklesnou, ale porostou o několik procent ročně, vaše úspory z čekání mohou být znehodnoceny vyšší pořizovací cenou a případným ztracením příležitosti na fixaci výhodné hypoteční sazby. Pro koncového kupujícího je často lepší koupit, když najde vhodnou nemovitost, než spekulovat na宏观ekonomický vývoj.
Liší se vývoj cen v Praze a na venkově?
Ano, rozdíl je zásadní. V Praze a Brně se očekává růst cen kolem 6-8 % díky vysoké poptávce a limitované nabídce. V menších městech a na venkově může trh stagnovat nebo růst jen minimálně (0-3 %), protože zde chybí demografický příliv obyvatel a pracovní příležitosti, které by táhly kupce.
Jak ovlivní ceny nemovitostí nová legislativa?
Nové stavební zákony mají za cíl zrychlit povolovací procesy, což by mělo v dlouhodobém horizontu zvýšit nabídku a tlumit růst cen. V krátkodobém horizontu však reforma přináší nejistotu a administrativní zátěž, která může výstavbu naopak brzdit. Dopad na ceny v roce 2027 bude tedy spíše neutrální až mírně negativní pro nabídku, což podporuje růst cen.